Estructurando la estabilidad económica del hogar y el legado familiar
La gestión financiera familiar en Argentina combina la administración de los gastos corrientes con una visión estratégica de largo plazo. No se trata solo de llegar a fin de mes: se trata de construir un entorno de seguridad donde todos los miembros del hogar puedan desarrollarse sin sobresaltos económicos.
El presupuesto familiar como herramienta de paz
Punto de partida: visibilidad total
Un hogar sin presupuesto es un hogar vulnerable a las crisis. Documentar cada ingreso y cada gasto permite identificar fugas de capital que, acumuladas en el tiempo, podrían financiar la jubilación o la educación de los hijos.
La práctica recomendada es simple: reunir todos los comprobantes del mes, separar los gastos fijos (alquiler, servicios, seguros) de los variables (comida, transporte, esparcimiento) y asignar un porcentaje de los ingresos al ahorro antes de cualquier otra erogación. Esta regla, conocida como "pagarse primero a uno mismo", convierte el ahorro en una obligación y no en un sobrante.
Recomendamos el uso de aplicaciones sencillas o planillas compartidas para que todos los adultos del hogar sean conscientes de la realidad económica familiar. La transparencia entre cónyuges es el primer paso para tomar decisiones conjuntas y evitar fricciones que muchas veces terminan en conflicto.
Qué documentar cada mes
- Todos los ingresos netos: sueldos, freelance, rentas, jubilaciones, asignaciones.
- Gastos fijos recurrentes y su fecha de vencimiento para evitar recargos.
- Gastos variables con una categoría asignada (necesidad, deseo, inversión).
- El monto destinado a ahorro o fondo de emergencia antes de cualquier consumo.
Educación financiera para los más jóvenes
La mejor herencia no es el dinero, sino el conocimiento sobre cómo manejarlo. Enseñar a los niños y adolescentes el valor del ahorro, el funcionamiento del interés y los peligros del endeudamiento excesivo les garantiza un futuro mucho más estable.
En Argentina, la educación financiera rara vez se enseña en la escuela. Esa tarea queda en manos de la familia. Un adolescente que entiende la diferencia entre precio y costo, o que sabe por qué una tasa de interés del 100% anual en una tarjeta hace imposible pagar el capital, toma mejores decisiones desde el primer sueldo.
En Estabilidad Futura promovemos la inclusión de los jóvenes en las charlas sobre finanzas del hogar para quitarle el estigma al dinero. Hablar de ingresos, gastos y ahorro en la mesa familiar, con lenguaje sencillo y sin reproches, forma adultos que administran con criterio y no con miedo.
Guía de educación para hijos
Fondos de emergencia
La primera línea de defensa
La economía argentina es experta en presentar imprevistos, desde reparaciones urgentes hasta cambios en la política laboral. Un fondo de emergencia que cubra entre 3 y 6 meses de gastos básicos es esencial para no tener que desarmar inversiones de largo plazo ante una urgencia.
Este fondo debe estar en un activo de alta liquidez y bajo riesgo. En el contexto local, eso significa una cuenta sueldo o caja de ahorro en pesos para gastos inmediatos, y una porción en dólares para preservar el poder adquisitivo ante devaluaciones. No se trata de buscar rendimiento: se trata de estar disponible el día que se necesita, sin penalidades ni demoras.
El error más común es usar el fondo para gastos planeados, como vacaciones o regalos de fin de año. Si el gasto se puede anticipar, no es una emergencia: es un objetivo de ahorro separado. Mantener ambas categorías en cuentas distintas evita confusiones costosas.
Planificación de la vivienda y el patrimonio compartido
La casa familiar suele ser el activo más importante de la mayoría de los argentinos. Gestionar correctamente su mantenimiento y asegurar que la titularidad sea clara y eficiente evita conflictos futuros.
Un punto frecuentemente descuidado es la verificación de la titularidad registral. Muchas viviendas heredadas o compradas hace décadas quedan con escrituras incompletas o sin regularizar. Revisar el dominio en el registro de la propiedad, cancelar hipotecas vigentes y actualizar los datos catastrales son tareas que conviene adelantar mientras todo está en orden, no cuando surge un problema.
Además, conviene evaluar la inversión en propiedades adicionales como una forma de asegurar una renta para los miembros más vulnerables de la familia. Un departamento en alquiler puede complementar la jubilación de un abuelo o cubrir los estudios de un nieto. La clave es no comprometer la liquidez del hogar para comprar un segundo inmueble: si el fondo de emergencia no está completo, aún no es el momento.
Seguros: Protegiendo a quienes más queremos
La estabilidad familiar puede verse truncada por la pérdida de quien genera los ingresos principales. Contar con seguros de vida y de incapacidad adecuados no es un gasto, sino una inversión en la continuidad del proyecto familiar.
En el mercado local existen coberturas ajustadas a las necesidades reales de una familia argentina media. El desafío es distinguir entre los productos que protegen el patrimonio y los que generan comisiones para el vendedor. Una póliza de seguro de vida temporal, por ejemplo, suele ser más económica y transparente que un seguro con componente de inversión, y cumple la misma función de cobertura mientras los hijos son dependientes.
Cubre el fallecimiento del principal generador de ingresos durante un período definido. Es la opción más económica y directa: paga un capital a los beneficiarios si el asegurado fallece mientras dura la póliza. Ideal para familias con hijos pequeños o deuda pendiente.
Cubre la pérdida de ingresos si el asegurado sufre una enfermedad o accidente que le impide trabajar. En Argentina, este tipo de cobertura es menos común pero igual de necesaria, especialmente para trabajadores independientes que no cuentan con prestaciones de una obra social o ART.
Analizamos las opciones disponibles en el mercado local que ofrecen coberturas ajustadas a las necesidades reales de una familia argentina media. Antes de contratar, revise el capital asegurado, las exclusiones del contrato y la reputación de la aseguradora.
La gestión de la deuda familiar
El crédito es una herramienta. Usarlo bien potencia el crecimiento del hogar; usarlo mal destruye años de ahorro en meses.
El uso inteligente del crédito puede potenciar el crecimiento, pero el endeudamiento con tarjetas de crédito a tasas elevadas es el camino más rápido a la inestabilidad. En Argentina, las tasas de interés de las tarjetas suelen superar ampliamente la inflación mensual, lo que convierte un consumo pequeño en una carga duradera.
La distinción clave es entre deuda buena y deuda mala. La deuda buena financia activos: un préstamo para completar la compra de una vivienda, un crédito para equipar un emprendimiento que genera ingresos. La deuda mala financia consumo efímero: ropa, electrodomésticos de más, salidas, vacaciones que no se pueden pagar al contado.
- Financia activos que generan valor o ingresos.
- Tiene una tasa razonable y un plazo claro.
- No compromete más del 30% de los ingresos.
- Financia consumo que pierde valor o desaparece.
- Tiene una tasa que supera la inflación mensual.
- Se renueva mes a mes sin un plan de cancelación.
Mantener un nivel de endeudamiento bajo es clave para la salud financiera del hogar. Si más de un tercio de los ingresos se destina a pagar cuotas, es momento de frenar nuevos compromisos y priorizar la cancelación de los saldos más costosos.
Planificación sucesoria y diálogo familiar
Hablar sobre la muerte o la sucesión es difícil pero necesario para evitar problemas legales y familiares en el futuro. Dejar testamentos claros o realizar adelantos de herencia de forma legal y equitativa simplifica la vida de los herederos.
En Argentina, sin testamento, la sucesión se tramita por la vía judicial y puede demorar años. Un testamento otorgado ante escribano público reduce plazos y costos, y permite distribuir los bienes según la voluntad del causante dentro de los límites que marca la ley: la porción legítima de los herederos forzosos.
La transparencia en estas decisiones fortalece los vínculos familiares y asegura que el patrimonio se mantenga unido. Una conversación temprana, con todos los herederos presentes, evita malentendidos y resentimientos que muchas veces dividen a las familias para siempre.
Inventariar todos los bienes: propiedades, cuentas, inversiones, vehículos.
Consultar a un escribano para redactar el testamento y definir la distribución.
Comunicar la decisión a los herederos en vida para evitar sorpresas.
Revisar el plan cada vez que cambie la situación familiar o patrimonial.
Conservar copias accesibles y informar a alguien de confianza su ubicación.
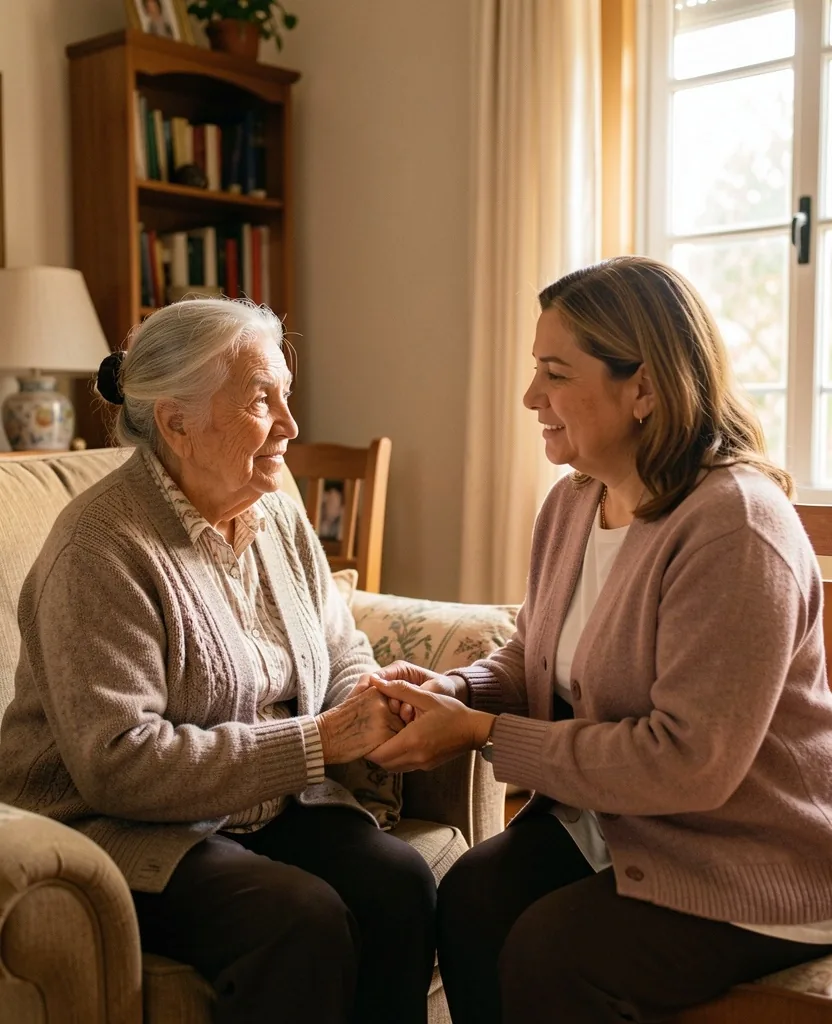
El cuidado de los adultos mayores en la familia
En Argentina, la red de apoyo familiar es fundamental cuando los abuelos llegan a una edad de dependencia. Planificar financieramente cómo se cubrirán los costos de cuidados, enfermería o residencias especializadas es una tarea que debe abordarse con antelación.
Los gastos asociados al cuidado de un adulto mayor dependiente incluyen asistencia domiciliaria, consultas médicas especializadas, medicamentos crónicos y, eventualmente, una residencia. Estos costos rara vez aparecen de golpe: suelen escalar de forma progresiva a medida que la autonomía disminuye. Ignorar esa progresión lleva a que la carga económica recaiga de golpe sobre una sola persona del núcleo familiar.
La conversación sobre el cuidado debe incluir a todos los hermanos o familiares involucrados, idealmente con la participación del propio adulto mayor. Definir quién aporta dinero, quién aporta tiempo y cómo se toman las decisiones evita conflictos posteriores y garantiza que la persona mayor reciba la atención que necesita sin que nadie se sienta sobrepasado.
Diversificación de ingresos en el hogar
Fomentamos que los hogares no dependan de una sola fuente de ingresos. Ya sea a través de emprendimientos paralelos, inversiones que generen dividendos o el trabajo de ambos cónyuges, la multiplicidad de fuentes de ingresos aumenta la resiliencia familiar ante la pérdida de un empleo.
La estabilidad se construye mejor entre varios pilares. Si una columna falla, las otras sostienen la estructura. Un hogar donde ambos adultos trabajan y además hay una pequeña renta por alquiler o por intereses de un plazo fijo en dólares soporta mejor una crisis que uno que depende exclusivamente de un solo sueldo.
Emprendimiento paralelo
Un pequeño comercio, una actividad profesional freelance o un servicio local puede convertirse en un segundo ingreso estable. La clave es comenzar en pequeño, validar la demanda y reinvertir antes de retirar ganancias.
Ingresos por inversiones
Dividendos de acciones, intereses de bonos o rentas de un inmueble en alquiler. Ninguna de estas fuentes reemplaza un sueldo de inmediato, pero construidas con paciencia se convierten en un colchón que opera en paralelo.
Trabajo de ambos cónyuges
Cuando ambos adultos del hogar trabajan, el impacto de una pérdida de empleo se reduce a la mitad. No es una exigencia, sino una realidad económica: dos ingresos activos dan más margen para ahorro, inversión y respuesta a imprevistos.
El ahorro para la educación superior
Aunque en Argentina contamos con educación pública de calidad, los gastos asociados a una carrera universitaria o la posibilidad de estudios de posgrado requieren un fondo dedicado. Iniciar un plan de ahorro para los hijos desde que son pequeños permite que, al llegar a la mayoría de edad, tengan opciones abiertas sin comprometer la estabilidad económica de los padres.
Esos gastos incluyen transporte, materiales, una computadora adecuada, alojamiento si la carrera se cursa en otra ciudad y, eventualmente, el costo de un posgrado en el exterior. Ahorrar desde los primeros años del niño, incluso con montos modestos, aprovecha el efecto del tiempo: el capital acumulado en dos décadas es significativo aunque la contribución mensual sea pequeña.
La recomendación es separar este fondo del ahorro general y del fondo de emergencia. Tres cuentas con tres propósitos distintos: liquidez para imprevistos, ahorro para objetivos planificados y un fondo educativo de largo plazo que no se toca hasta que el hijo ingresa a la universidad.
Construya el legado de su hogar paso a paso
La estabilidad familiar no se logra con una sola decisión. Se construye con presupuesto, seguro, diálogo y planificación sucesoria, revisados año tras año. Cada capítulo de esta guía es un paso concreto que puede comenzar hoy.
Email [email protected]
Teléfono +1 941 355 1244
Horario Lunes a Viernes: 9:00 — 18:00
Dirección 8251 15TH St E Unit E, Sarasota, 34243, United States
Estabilidad Futura es un recurso editorial independiente. No ofrecemos productos financieros ni recibimos comisiones por recomendaciones. Los artículos buscan orientar, no reemplazar el asesoramiento profesional de un contador o abogado de confianza.